Você soma o salário, compara com as despesas e acha que o mês deveria fechar. Mesmo assim, falta dinheiro antes do próximo pagamento. Uma explicação possível está no calendário: as contas vencem antes de parte da renda chegar.
Organizar o salário exige olhar tanto para os valores quanto para as datas. Um mês que parece equilibrado no papel pode ter uma semana descoberta. E, quando as despesas são maiores que a renda, mudar vencimentos sozinho não resolve o déficit.
Reconhecer: o saldo da conta já tem compromissos
O aplicativo mostra quanto há hoje, mas não mostra sozinho quanto está disponível para gastar. Parte desse saldo pode estar reservada ao aluguel, à fatura ou ao mercado dos próximos dias.
Comece identificando o saldo que você realmente possui, sem incluir cheque especial ou limite do cartão. Depois anote as entradas confirmadas e a data de cada uma. Uma comissão ainda incerta deve aparecer como previsão, separada do dinheiro com recebimento confirmado.
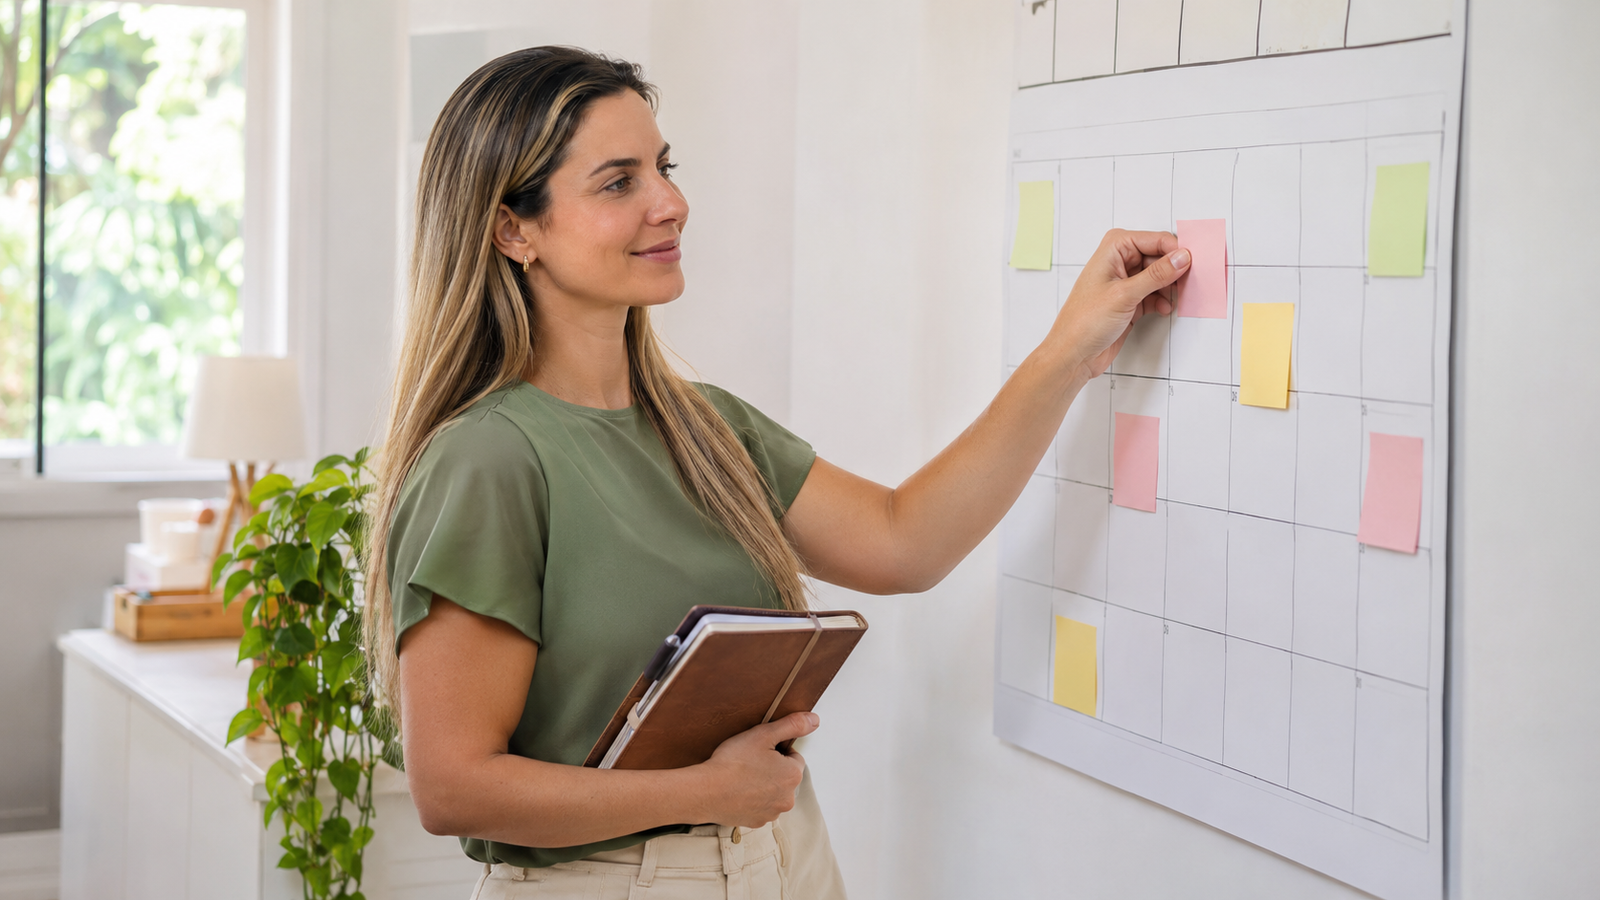
Organizar: monte um calendário de quatro semanas
Use papel, agenda ou planilha. Crie quatro colunas: data, dinheiro que entra, dinheiro que sai e saldo projetado. Inclua gastos cotidianos que não chegam por boleto, como alimentação e passagem.
Exemplo fictício: uma família começa o mês com R$ 200, recebe R$ 2.000 no dia 5 e mais R$ 1.000 no dia 20. Até o dia 19, precisa pagar R$ 2.400. Nesse intervalo, faltam R$ 200, mesmo que as despesas do mês inteiro sejam de R$ 2.900 e as entradas mensais somem R$ 3.000.
A conta do mês termina positiva, mas o calendário fica negativo antes do dia 20. Identificar essa diferença permite conversar sobre vencimentos e revisar o uso do saldo antes de recorrer a crédito.
O Portal do Investidor, da CVM, distingue o registro do que já aconteceu do orçamento que projeta os próximos meses. Aqui, o calendário é uma forma simples de tornar essa projeção visível.
Como evitar contar a mesma despesa duas vezes
Se você registra cada compra do cartão por categoria, cuidado para não somar a fatura novamente como se fosse um novo consumo. No calendário de pagamentos, a fatura é uma saída de caixa; na análise por categorias, suas compras devem ser distribuídas sem duplicação.
Escolha um jeito consistente de registrar. Você pode começar acompanhando as saídas pelo vencimento da fatura e, em uma lista auxiliar, observar o que já está comprometido nas próximas faturas.
Transformar: ajuste o calendário sem adiar o problema
- Consulte os fornecedores sobre a possibilidade de mudar vencimentos.
- Antes de alterar a data do cartão, pergunte como ficará a primeira fatura após a mudança.
- Separe, no planejamento, o dinheiro das contas que vencem antes do próximo recebimento.
- Distribua os gastos flexíveis ao longo do mês, respeitando as necessidades da família.
- Preveja despesas anuais próximas, como matrícula, tributos ou manutenção necessária.
Não existe obrigação de seguir uma divisão fixa de salário em percentuais. Se os essenciais já consomem quase toda a renda, forçar uma regra pronta pode produzir um orçamento que só funciona no papel.
Avançar: acompanhe o previsto e o realizado
Uma vez por semana, confira três perguntas: o dinheiro previsto entrou? Alguma conta mudou? O saldo permanece suficiente até a próxima entrada? Se algo saiu do planejado, atualize os números antes de assumir outro compromisso.
Comece hoje anotando apenas os próximos sete dias. Quando esse trecho estiver claro, avance para o restante do mês. O calendário deve reduzir decisões no susto, não virar mais uma tarefa impossível.
Se o dinheiro continua insuficiente
Quando as despesas necessárias superam a renda disponível, o problema vai além da data de pagamento. Será preciso examinar contratos, dívidas, possibilidades de renda e apoio disponível. Evite usar o calendário para esconder um déficit recorrente.
Quer conversar sobre como organizar sua realidade? Envie sua necessidade ao Sentido Financeiro. Empresas também podem usar esse canal para propor ações educativas sobre orçamento e crédito para suas equipes.
Os exemplos apresentados são fictícios e ilustrativos. Este conteúdo é educativo e não substitui a análise individual de contratos ou a orientação jurídica.